Kategorie: Risikomanagement
Der Versichererwechsel verschiebt Kosten. Entfernen tut er sie nicht.
„Der Markt ist saniert – über die Beitragsseite. Die Schadenkosten sind geblieben, wo sie waren.“
– Alexander Schuh, Geschäftsführer moviqon
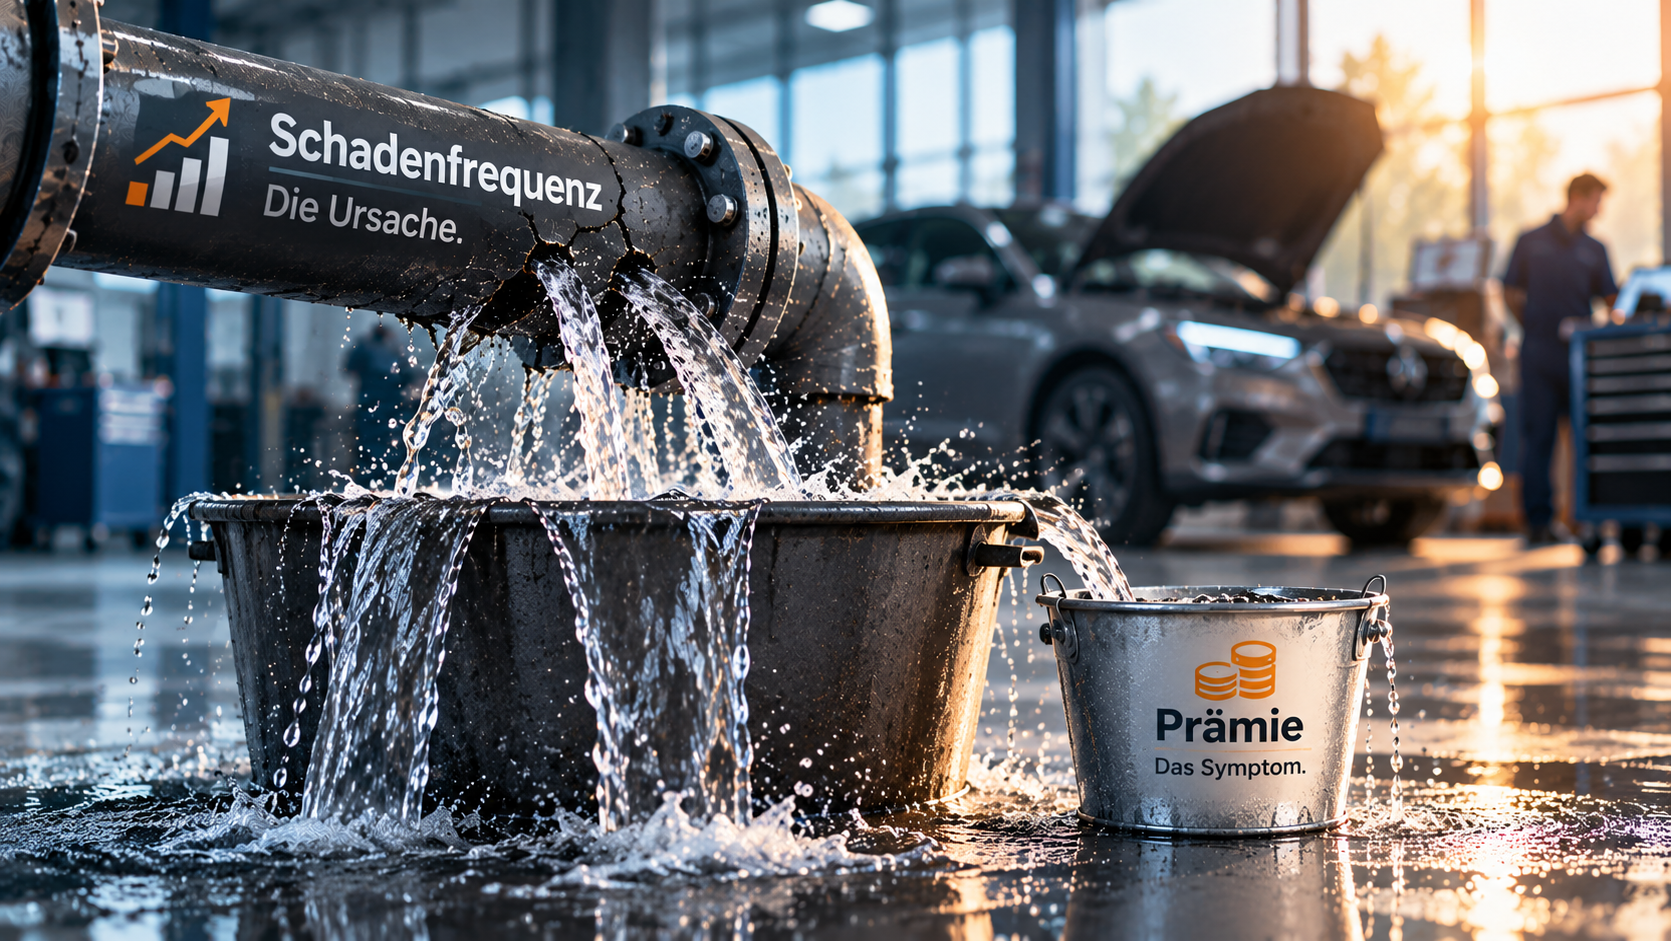
Die deutsche Kfz-Versicherung hat sich 2025 aus der Verlustzone gearbeitet: Die Schaden-Kosten-Quote fiel von 111,3 Prozent (2023) über 104,0 Prozent (2024) auf 96 Prozent. Erreicht wurde das über die Beitragsseite – die Einnahmen stiegen um 13,4 Prozent auf 38,6 Milliarden Euro. Die Schadenkosten sind nicht gesunken. Für Flotten heißt das: Wer nur die Prämie verhandelt, verhandelt über das Symptom. Die Ursache ist die Schadenfrequenz – und in Flotten besteht sie überwiegend aus Außenschäden und Glas, nicht aus schweren Unfällen.
Alle drei Jahre den Flottenversicherer wechseln verschiebt Kosten. Es entfernt sie nicht. Die Marktzahlen der vergangenen beiden Jahre zeigen, warum diese Unterscheidung gerade jetzt zählt – und warum die gute Nachricht aus der Branchenstatistik für Flottenbetreiber eine andere Bedeutung hat als für Privatkunden.
Dieser Beitrag ordnet die Marktlage ein und benennt vier Ansatzpunkte vor der nächsten Erneuerungsrunde. Wie sich die Schadenquote systematisch steuern lässt, behandelt ergänzend unser Beitrag Risikomanagement statt Prämienjagd.
Inhaltsverzeichnis
Auf einen Blick – die Kernfakten
Die Schaden-Kosten-Quote der deutschen Kfz-Versicherung fiel von 111,3 Prozent im Jahr 2023 über 104,0 Prozent im Jahr 2024 auf 96 Prozent im Jahr 2025. Damit erzielte die Sparte erstmals seit 2021 wieder ein positives versicherungstechnisches Ergebnis.
Der Weg dorthin führte über die Beitragsseite. Die Einnahmen in der Kraftfahrtversicherung stiegen 2025 um 13,4 Prozent auf 38,6 Milliarden Euro – nach bereits 11,1 Prozent im Jahr zuvor. In zwei Jahren also rund ein Viertel mehr Prämie. Die Schadenkosten sind in dieser Zeit nicht gesunken.
Neben den Prämien half 2025 ein zweiter Faktor, der in der Berichterstattung oft untergeht: das Ausbleiben größerer Naturkatastrophen. In der Sachversicherung lagen die durch Naturgefahren verursachten Schäden bei rund 1,4 Milliarden Euro – nach 4,4 Milliarden im Vorjahr.
Die Sanierung beruht damit auf zwei Effekten, von denen keiner die Schadenkosten selbst betrifft: höhere Prämien und ein schadenarmes Wetterjahr. Der GDV selbst wertet das Ergebnis ausdrücklich nicht als Entwarnung. Für Flottenbetreiber bedeutet das: Die Quote ist besser geworden, die Grundlage nicht.
Das ist der Kern der Unterscheidung zwischen Symptom und Ursache. Eine Quote von 96 Prozent sagt, dass die Versicherer 2025 Geld verdient haben. Sie sagt nichts darüber, ob ein einzelner Schaden heute günstiger ist als vor zwei Jahren. Er ist es nicht.
| Position | Entwicklung |
|---|---|
| Ersatzteilpreise | über 80 % höher als 2015 – bei rund 30 % allgemeiner Verbraucherpreisentwicklung |
| Werkstattstundensätze | vielfach über 200 € je Stunde |
| Durchschnittlicher Haftpflichtschaden | zuletzt plus 7 % auf über 4.200 € je Unfall |
| Fahrzeugtechnik | Sensorik in Stoßfängern, Scheiben und Spiegeln – Reparatur plus Kalibrierung |
Die erste Zeile verdient eine Betonung. Ersatzteile sind seit 2015 um über 80 Prozent teurer geworden, die allgemeinen Verbraucherpreise um rund 30 Prozent. Der Abstand von etwa 50 Prozentpunkten ist kein Inflationseffekt, sondern eine Preisentwicklung eigener Art – getrieben unter anderem durch den Designschutz, der Herstellern bei sichtbaren Teilen eine monopolähnliche Stellung sichert.
Kameras, Radar- und Ultraschallsensoren sitzen in Stoßfängern, Windschutzscheiben und Außenspiegeln. Was früher ein Bagatellschaden war, ist heute eine Reparatur mit anschließender Kalibrierung.
Assistenzsysteme senken die Schadenhäufigkeit und erhöhen den Einzelschaden. Beide Effekte sind real, und sie heben sich nicht automatisch auf.
Ob die Rechnung aufgeht, hängt vom Einsatzprofil ab. In einer Flotte mit vielen Rangiervorgängen im engen Umfeld – Handwerk, Lieferverkehr, Außendienst mit Parkhausanteil – überwiegt der Häufigkeitseffekt in der Regel deutlich. In einer Flotte mit hoher Autobahnlaufleistung und ohnehin niedriger Frequenz kann der Aufwandseffekt dominieren.
Für die Beschaffungsrichtlinie heißt das: Assistenzsysteme gehören verbindlich in die Fahrzeugliste, aber die Kalkulation sollte den Zielkonflikt abbilden statt ihn zu übergehen. Wer nur mit der gesunkenen Häufigkeit rechnet, wird von der Aufwandsseite überrascht.
Eine Auswertung von über 53.000 bearbeiteten Kfz-Schäden in Kundenflotten für das Jahr 2025 zeigt das Muster in Zahlen. Die Schadenhäufigkeit ging in beiden Kaskosparten zurück – der Aufwand je Fall stieg dennoch deutlich.
| Sparte | 2024 | 2025 | Veränderung |
|---|---|---|---|
| Vollkasko | 1.764 € | 1.969 € | rund +12 % |
| Teilkasko | 1.367 € | 1.959 € | rund +43 % |
Der Sprung in der Teilkasko ist der auffälligste Wert der gesamten Bilanz: plus 43 Prozent je Fall bei gesunkener Häufigkeit. Bemerkenswert ist zudem, dass Teil- und Vollkasko damit praktisch gleichgezogen haben – die Teilkasko war traditionell die deutlich günstigere Sparte.
Die Häufigkeit entwickelte sich dabei überall in dieselbe Richtung: Schäden durch unbekannte Verursacher und Vandalismus gingen um mehr als fünf Prozent zurück, Rangierschäden um knapp fünf Prozent, Marderschäden um knapp zwölf, Sturm- und Hagelschäden um rund 36 Prozent.
Die eigentliche Flottenrealität ist nicht der schwere Unfall, sondern die Frequenz: Parkrempler, Dellen, Kratzer, Rangierschäden – und in der Teilkasko vor allem Glas, das die Schadenstatistik mit großem Abstand anführt.
Die 96 Prozent gelten für die Kfz-Versicherung insgesamt. Das Flottensegment lag 2025 nach vorläufigen GDV-Zahlen weiterhin bei rund 101 Prozent – nach 107,7 Prozent im Vorjahr. Es ist also besser geworden, aber noch nicht profitabel.
Der Grund liegt in der Struktur. Flotten haben eine höhere Schadenfrequenz als Privatkunden, weil Fahrzeuge intensiver genutzt werden, häufiger rangieren und von wechselnden Fahrern bewegt werden. Und der Zuwachs beim Schadenaufwand trifft sie dadurch mit jedem einzelnen Fall häufiger.
Praktisch folgt daraus: Die entspannte Nachricht aus der Branchenstatistik gilt für Flottenbetreiber nur eingeschränkt. In einem Segment, das weiterhin über der Gewinnschwelle liegt, bleibt die Bereitschaft gering, schlechte Risiken zu übernehmen – und der Verhandlungsspielraum entsprechend eng. Wie sich das auf Wechselentscheidungen auswirkt, haben wir in Teil 1 unserer Versicherungsserie beschrieben.
Der Markt ist saniert – über die Beitragsseite. Die Schadenkosten sind geblieben, wo sie waren.

Ansatzpunkt 01
Frequenz sichtbar machen
Schäden nach Standort, Fahrzeugtyp, Einsatzprofil und Fahrergruppe auswerten. Ohne diese Segmentierung ist jede Maßnahme geraten – und in der Verhandlung nicht belegbar. Die Auswertung kostet einen Tag und entscheidet darüber, welcher der folgenden drei Hebel überhaupt greift.
Ansatzpunkt 02
Fahrzeugauswahl
Rangier- und Parkassistenten, Rückfahrkamera, Totwinkelassistent gehören verbindlich in die Fahrzeugliste – nicht als Wunschausstattung. Der Zielkonflikt aus Abschnitt 4 ist dabei offen zu benennen und einzukalkulieren, sonst wird die erste Kalibrierungsrechnung zum Argument gegen die Richtlinie.
Ansatzpunkt 03 · größter operativer Hebel
Glasschadensteuerung
Eine Steinschlagreparatur kostet im Schnitt rund 113 Euro, ein Scheibenaustausch über 1.030 Euro. Da Glasschäden die Teilkasko-Statistik mit großem Abstand anführen, ist das der wirksamste Einzelhebel – und der einzige, der sofort greift.
Ansatzpunkt 04
Eigentragung rechnen
Der Steuereffekt macht Eigentragung attraktiver, als die reine Schadenrechnung nahelegt – mehr dazu in Abschnitt 9. Voraussetzung bleibt eine stabile, bekannte Schadenquote.
Die Glasschadensteuerung ist keine theoretische Empfehlung. Sie lässt sich in derselben Auswertung bereits nachweisen.
Die Zahl der Scheibenaustausche sank 2025 gegenüber dem Vorjahr um 3,8 Prozent, während die Scheibenreparaturen um 13,6 Prozent zunahmen. Steinschläge werden also häufiger frühzeitig erkannt und repariert, bevor ein Austausch nötig wird.
Das ist der Beleg dafür, dass dieser Hebel greift – und er zeigt zugleich, woran es hängt: nicht an der Technik, sondern an der Meldung. Ein Steinschlag, den der Fahrer erst nach drei Wochen meldet, ist kein Reparaturfall mehr. Der Prozess beginnt also beim Fahrer, nicht in der Werkstatt.
Praktisch heißt das: Steinschlag sofort melden, Reparaturmöglichkeit vor jedem Austausch prüfen lassen, Partner mit Reparaturkompetenz statt reinem Austauschgeschäft. Wie sich ein solcher Meldeweg aufsetzen lässt, beschreibt unser Beitrag zu Schadenmanagement und Schadensteuerung.
Auf Versicherungsprämien fällt Versicherungsteuer an, in der Kfz-Versicherung in Höhe von 19 Prozent der Nettoprämie. Anders als Umsatzsteuer ist sie für Unternehmen nicht als Vorsteuer abziehbar – sie ist echter Aufwand.
Ein Euro Schaden, den das Unternehmen selbst trägt, kostet einen Euro. Ein Euro Schaden, der über die Prämie läuft, kostet einen Euro plus Versicherungsteuer – zuzüglich des Kostenanteils des Versicherers.
Das ist das stärkste Argument für Eigentragung bei kleinen, häufigen Schäden – und es wird in der Praxis selten gerechnet. Zwei Einschränkungen gehören allerdings dazu.
Erstens gilt der Vorteil nur, solange die Schadenhäufigkeit stabil und bekannt ist. Eigentragung verschiebt kleine, häufige Schäden ins Unternehmen; schwankt die Quote, tauscht man eine kalkulierbare Prämie gegen ein unkalkulierbares Risiko. Zweitens braucht sie einen Prozess: Budget, Abwicklung und vor allem die vollständige Erfassung auch der selbst getragenen Schäden. Was nicht erfasst wird, fehlt in der Ursachenanalyse.
Ein Schadenaggregat – ein Jahresgesamtbetrag, oberhalb dessen der Versicherer wieder voll eintritt – begrenzt das Risiko nach oben und macht Eigentragung damit kalkulierbar. Die konkrete steuerliche Behandlung im Einzelfall gehört in die Abstimmung mit dem Steuerberater.
Für 2026 werden im Flottengeschäft Prämienanpassungen im Bereich von etwa fünf bis zehn Prozent erwartet. Die Kündigungsfrist liegt bei Verträgen mit Kalenderjahr-Laufzeit regelmäßig auf dem 30. November; bei abweichendem Versicherungsjahr oder nach einer Beitragserhöhung gelten andere Termine und teils Sonderkündigungsrechte.
Wer erst im Oktober beginnt, verhandelt mit der Schadenhistorie, die er hat. Wer im Frühjahr beginnt, verhandelt mit einer Schadenhistorie, an der er gearbeitet hat.
Der Unterschied ist allerdings kein Versprechen. Prävention braucht mindestens einen vollständigen Schadenzyklus, bis sie sich in der Quote zeigt – die Glasschadensteuerung ist die Ausnahme, weil sie beim nächsten Steinschlag greift. Was dagegen sofort wirkt, ist die Fähigkeit, die eigene Situation zu erklären: Auch eine schlechte Quote verhandelt sich besser, wenn Ursache, Maßnahme und Zeitplan auf dem Tisch liegen.
Die Kfz-Versicherung hat sich 2025 aus der Verlustzone gearbeitet – über höhere Prämien und ein schadenarmes Wetterjahr, nicht über gesunkene Schadenkosten. Für Flotten gilt die Entspannung ohnehin nur eingeschränkt: Das Segment lag 2025 mit rund 101 Prozent weiterhin über der Gewinnschwelle. Die Kostentreiber wirken unverändert – Ersatzteile sind seit 2015 um über 80 Prozent teurer geworden, bei rund 30 Prozent allgemeiner Preisentwicklung. In Flotten zeigt sich das als klares Muster: weniger Schäden, aber deutlich teurere. Der Teilkasko-Aufwand je Fall stieg um rund 43 Prozent bei sinkender Häufigkeit. Wer nur die Prämie verhandelt, verhandelt deshalb über das Symptom.
Drei konkrete nächste Schritte: erstens die Schadenfrequenz nach Standort, Fahrzeugtyp und Einsatzprofil auswerten, bevor über Prämien gesprochen wird – ohne diese Segmentierung ist jede Maßnahme geraten. Zweitens die Glasschadensteuerung aufsetzen: Steinschlag sofort melden, Reparatur vor Austausch prüfen. Das ist der einzige Hebel, der beim nächsten Schaden wirkt statt erst im nächsten Jahr. Drittens die Eigentragung mit dem Steuereffekt durchrechnen und ein Schadenaggregat als Obergrenze prüfen.
„Ein Steinschlag kostet 113 Euro oder 1.030 Euro. Den Unterschied entscheidet nicht die Werkstatt, sondern wie schnell der Fahrer meldet.“
Schadenfrequenz-Analyse
Kennen Sie die Frequenz hinter Ihrer Prämie?
moviqon begleitet Unternehmen bei der Steuerung ihrer Fuhrparks – von der Schadenanalyse über die Richtlinie bis zur Vorbereitung von Ausschreibungen.
Wichtig: Wir sind kein Versicherungsmakler und vermitteln keine Verträge. Wir sorgen dafür, dass Sie mit einem belastbaren Risikoprofil in die Verhandlung gehen.
Passend dazu
Risikomanagement statt Prämienjagd — die vier Hebel der Schadenquote und der Jahresplan
Schadenmanagement und Schadensteuerung — der Prozess in sechs Schritten
Warum der jährliche Wechsel allein nicht reicht — Marktlage und Wechsellogik

Ist die Kfz-Versicherung wieder profitabel?
Insgesamt ja: Die Schaden-Kosten-Quote fiel von 111,3 Prozent (2023) über 104,0 Prozent (2024) auf 96 Prozent (2025), erstmals seit 2021 wieder mit positivem versicherungstechnischem Ergebnis. Erreicht wurde das über die Beitragsseite – die Einnahmen stiegen um 13,4 Prozent auf 38,6 Milliarden Euro, nach bereits 11,1 Prozent im Vorjahr. Hinzu kam das Ausbleiben größerer Naturkatastrophen. Die Schadenkosten selbst sind nicht gesunken.
Gilt die Entspannung auch für Flottenversicherungen?
Nur eingeschränkt. Die 96 Prozent gelten für die Kfz-Versicherung insgesamt. Das Flottensegment lag 2025 nach vorläufigen GDV-Zahlen weiterhin bei rund 101 Prozent, nach 107,7 Prozent im Vorjahr – also besser, aber noch nicht profitabel. Flotten haben eine höhere Schadenfrequenz als Privatkunden, weil Fahrzeuge intensiver genutzt werden, häufiger rangieren und von wechselnden Fahrern bewegt werden.
Warum steigen die Schadenkosten trotz weniger Unfällen?
Weil der Aufwand je Fall zunimmt. Ersatzteile sind seit 2015 um über 80 Prozent teurer geworden, während die allgemeinen Verbraucherpreise nur um rund 30 Prozent stiegen. Werkstattstundensätze überschreiten vielfach 200 Euro. Hinzu kommt der Assistenzsystem-Effekt: Kameras, Radar- und Ultraschallsensoren sitzen in Stoßfängern, Windschutzscheiben und Außenspiegeln, weshalb ein früherer Bagatellschaden heute eine Reparatur mit anschließender Kalibrierung ist.
Wie hoch ist der Schadenaufwand je Fall in Flotten?
Nach einer Auswertung von über 53.000 bearbeiteten Kfz-Schäden in Kundenflotten stieg der durchschnittliche Aufwand 2025 in der Vollkasko von 1.764 auf 1.969 Euro netto und in der Teilkasko von 1.367 auf 1.959 Euro netto. Der Sprung in der Teilkasko von rund 43 Prozent erfolgte bei gleichzeitig sinkender Schadenhäufigkeit; beide Sparten liegen damit praktisch gleichauf.
Senken Assistenzsysteme die Versicherungskosten?
Sie senken die Schadenhäufigkeit und erhöhen zugleich den Einzelschaden durch Kalibrierungsaufwand. Beide Effekte sind real und heben sich nicht automatisch auf. Ob die Rechnung aufgeht, hängt vom Einsatzprofil ab: Bei vielen Rangiervorgängen im engen Umfeld überwiegt in der Regel der Häufigkeitseffekt deutlich, bei hoher Autobahnlaufleistung und ohnehin niedriger Frequenz kann der Aufwandseffekt dominieren.
Was kostet ein Glasschaden im Fuhrpark?
Eine Steinschlagreparatur kostet im Schnitt rund 113 Euro, ein Scheibenaustausch über 1.030 Euro. Da Glasschäden die Teilkasko-Statistik mit großem Abstand anführen, ist die Steuerung auf Reparatur statt Austausch der größte operative Einzelhebel. Dass der Ansatz greift, zeigen die Zahlen für 2025: Die Scheibenaustausche sanken um 3,8 Prozent, während die Scheibenreparaturen um 13,6 Prozent zunahmen.
Warum ist Eigentragung steuerlich vorteilhaft?
Auf Versicherungsprämien fällt Versicherungsteuer an, in der Kfz-Versicherung 19 Prozent der Nettoprämie. Anders als Umsatzsteuer ist sie für Unternehmen nicht als Vorsteuer abziehbar und damit echter Aufwand. Ein selbst getragener Euro Schaden kostet einen Euro, ein über die Prämie laufender Euro kostet einen Euro plus Versicherungsteuer und Kostenanteil des Versicherers. Der Vorteil gilt jedoch nur bei stabiler, bekannter Schadenhäufigkeit; die steuerliche Behandlung im Einzelfall ist mit dem Steuerberater zu klären.
Welche Prämienanpassungen sind 2026 zu erwarten?
Im Flottengeschäft werden Anpassungen im Bereich von etwa fünf bis zehn Prozent erwartet. Die Kündigungsfrist liegt bei Verträgen mit Kalenderjahr-Laufzeit regelmäßig auf dem 30. November; bei abweichendem Versicherungsjahr oder nach einer Beitragserhöhung gelten andere Termine und teils Sonderkündigungsrechte, die mit Makler oder Versicherer zu prüfen sind.
Welche Kennzahlen braucht die Steuerung?
Vier: Schadenquote, Schadenhäufigkeit, Schadendurchschnitt und Anteil Fremdverschulden. Die Trennung von Häufigkeit und Durchschnitt ist dabei entscheidend, weil beide unterschiedliche Hebel verlangen: Auf die Häufigkeit wirken Prävention und Fahrzeugausstattung, auf den Durchschnitt die Schadensteuerung. Der Anteil Fremdverschulden zeigt, wie viel der eigenen Quote durch konsequenten Regress vermeidbar wäre.
Spezialist für Organisationsentwicklung, Effizienzprogramme und datenbasierte Transformationsprozesse. Er begleitet Unternehmen bei der Modernisierung ihrer Strukturen, der Reduktion operativer Komplexität und der Entwicklung skalierbarer Prozesse unter hohem Kostendruck.
„Prämien lassen sich verhandeln. Frequenz muss man senken.“
Weitere Inhalte: Moviqon-Blog · Über Moviqon
✍️ In Zusammenarbeit mit Sophie – Content Strategin bei YellowFrog mit Fokus auf strukturierte Daten, semantische Inhalte und AI SEO.
Hinweis (Stand: September 2026)
Dieser Beitrag ordnet öffentlich verfügbare Marktdaten ein und enthält Größenordnungen aus der Beratungspraxis. Er stellt keine Rechts-, Steuer- oder Versicherungsberatung dar und begründet kein Mandats- oder Vermittlungsverhältnis; moviqon ist kein Versicherungsmakler und vermittelt keine Versicherungsverträge. Die genannten Schadenwerte stammen aus der Auswertung eines einzelnen Anbieters und beschreiben dessen Kundenflotten; einzelne Fuhrparks können erheblich abweichen. Angaben zu erwarteten Prämienanpassungen sind Markteinschätzungen und keine Zusicherung. Die steuerliche Behandlung von Versicherungsteuer und Eigentragung ist im Einzelfall mit dem Steuerberater zu klären. Vertragsbedingungen, Kündigungsfristen und Sonderkündigungsrechte sind mit Makler beziehungsweise Versicherer zu prüfen.