Kategorie: Fuhrpark & Risiko
Schäden verhindert man in der Prävention. Bezahlen tut man sie im Prozess.
„Viele Fuhrparks haben ein Schadenmanagement im Sinne von ‚irgendwer kümmert sich‘. Eine Schadensteuerung haben die wenigsten. Genau dort liegt das Geld.“
– Alexander Schuh, Geschäftsführer moviqon
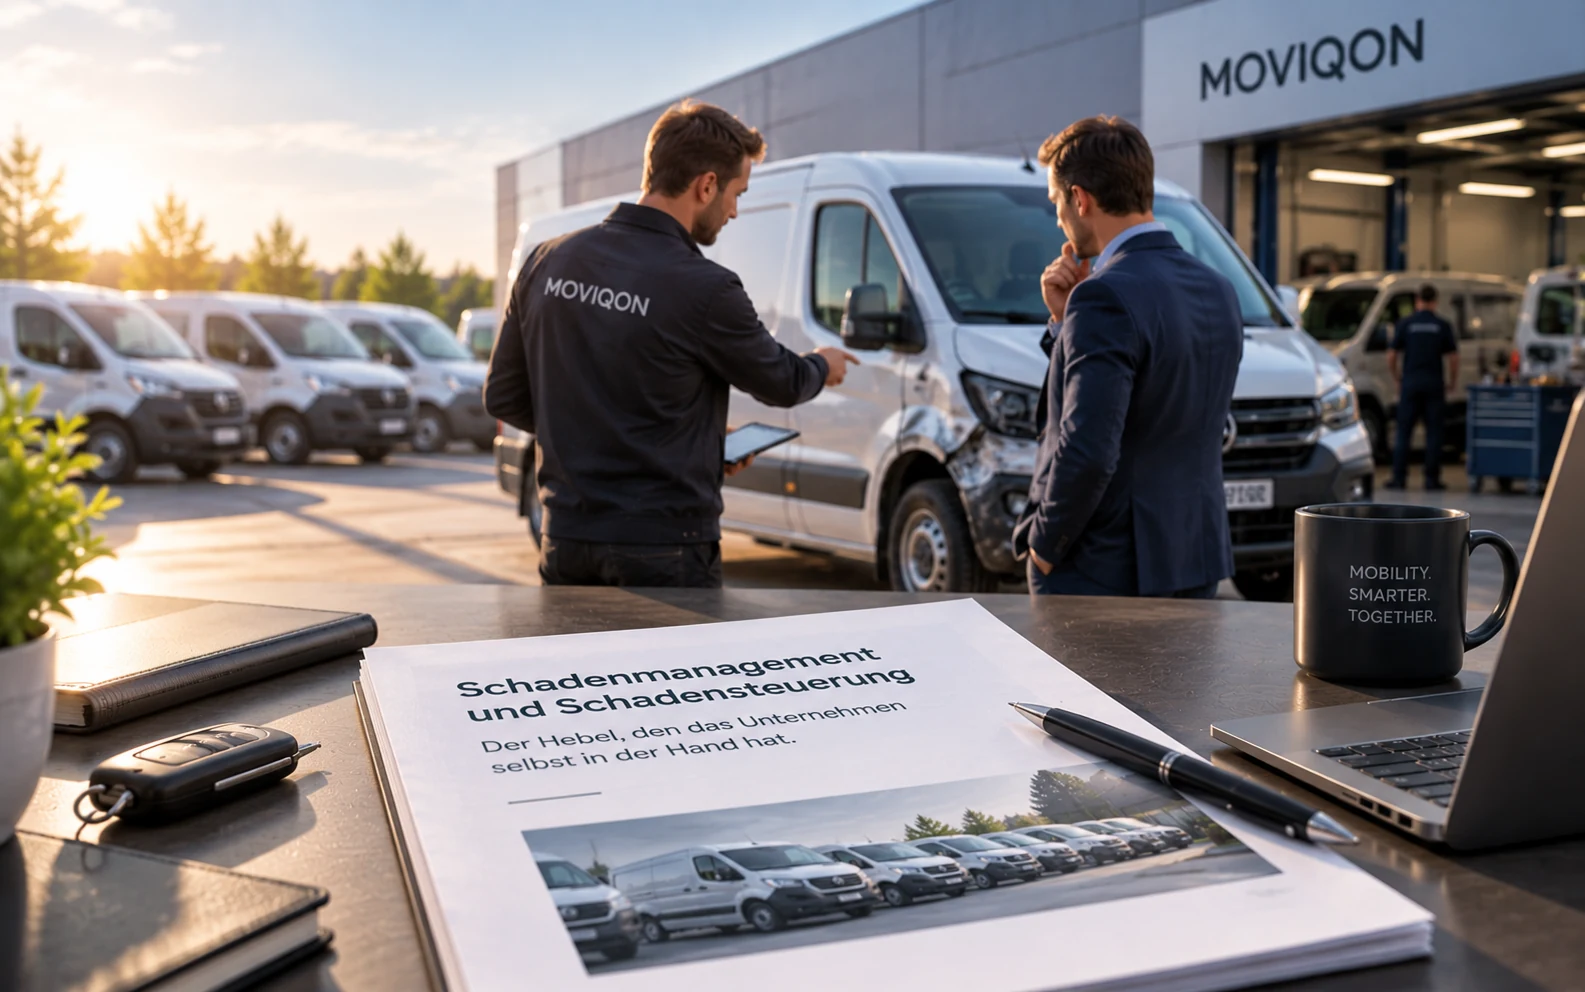
Schadenmanagement ist der gesamte Prozess von der Meldung bis zur Analyse: wer meldet wie, wer entscheidet was, wer dokumentiert, wer wertet aus. Schadensteuerung ist der aktive Kern darin – die Lenkung der Regulierung über Werkstattwahl, Reparaturweg, Freigaben, Ersatzmobilität, Gutachten und Regress. Der Prozess umfasst sechs Schritte: Meldung, Triage, Steuerung, Mobilität, Regulierung mit Regress und Analyse. Er wirkt auf den Durchschnittsschaden – also auf den Faktor der Schadenquote, der sich am schnellsten beeinflussen lässt.
Die Schadenquote ist das Produkt aus zwei Faktoren: wie oft etwas passiert und was es kostet, wenn es passiert. Prävention wirkt auf den ersten. Der zweite entscheidet sich in den Stunden nach dem Unfall – bei der Wahl der Werkstatt, beim Reparaturweg, bei der Frage, wer den Schaden am Ende bezahlt. Diese Entscheidungen trifft in vielen Fuhrparks niemand bewusst; sie ergeben sich.
Dieser vierte und letzte Teil unserer Serie „Alle Jahre wieder“ zeigt, wie Schadenmanagement und Schadensteuerung funktionieren – und warum sie die Prämie stärker beeinflussen als jede Verhandlung. Teil 3 hat die vier Hebel des Risikomanagements beschrieben; hier geht es um den dritten davon im Detail.
Serie: Alle Jahre wieder
Teil 1 · Warum der jährliche Wechsel allein nicht reicht
Teil 2 · Die Auswirkungen eines Wechsels
Teil 3 · Risikomanagement statt Prämienjagd
Teil 4 · Schadenmanagement und Schadensteuerung (dieser Beitrag)
Inhaltsverzeichnis
Auf einen Blick – die Kernfakten
Der durchschnittliche Pkw-Haftpflichtschaden lag 2024 laut GDV bei rund 4.250 Euro – etwa sieben Prozent mehr als im Vorjahr und fast 60 Prozent mehr als 2017. Ersatzteilpreise legten allein zwischen Sommer 2024 und Sommer 2025 um knapp sechs Prozent zu, seit 2015 um über 80 Prozent. Die Zahl der Unfälle ist dabei weitgehend stabil geblieben.
Wer die Quote senken will, kommt an der Kostenseite also nicht vorbei. Und die ist gestaltbar. Ob ein Stoßfänger instand gesetzt oder getauscht wird, ob das Fahrzeug drei oder zwölf Tage steht, ob ein Fremdverschulden konsequent regressiert wird – das sind Entscheidungen, keine Naturgesetze.
Der Versicherungsvertrag verlangt diese Entscheidungen sogar. Die Schadenminderungspflicht nach § 82 Versicherungsvertragsgesetz verpflichtet den Versicherungsnehmer, bei Eintritt des Versicherungsfalls den Schaden nach Möglichkeit abzuwenden und zu mindern. Sie gehört damit zu den Obliegenheiten, die im Ernstfall über die Leistung entscheiden. Schadensteuerung ist also nicht nur wirtschaftlich sinnvoll – sie ist Teil dessen, was der Vertrag ohnehin erwartet.
| Begriff | Was er umfasst |
|---|---|
| Schadenmanagement | Der gesamte Prozess von der Meldung bis zur Analyse: wer meldet wie, wer entscheidet was, wer dokumentiert, wer wertet aus |
| Schadensteuerung | Der aktive Kern darin: Lenkung der Regulierung über Werkstattwahl, Reparaturweg, Freigaben, Ersatzmobilität, Gutachten und Regress |
Der Unterschied ist nicht akademisch. Ein Schadenmanagement kann vollständig sein und trotzdem keinen Cent sparen, wenn niemand entscheidet, wohin das Fahrzeug fährt und wie repariert wird. Umgekehrt bringt die beste Werkstattvereinbarung nichts, wenn Schäden erst nach Tagen gemeldet werden.
1 · Meldung
Digital, sofort, mit Fotos, Hergang und Beteiligten. Jede Stunde Verzögerung kostet Beweise, Regressmöglichkeiten und Standzeit. Fahrer brauchen einen Weg, der in 60 Sekunden funktioniert – alles darüber wird nicht genutzt.
2 · Triage
Haftpflicht, Kasko oder Eigenschaden? Bagatelle oder Großschaden? Schäden unter dem Selbstbehalt selbst regulieren, statt die Quote mit Kleinschäden zu belasten. Glas und Smart Repair gesondert steuern.
Größter Kosteneffekt
3 · Steuerung
Partnerwerkstatt mit vereinbarten Konditionen und Service-Levels. Reparaturweg prüfen: instand setzen statt tauschen, Gebrauchtteile wo zulässig, Smart Repair. Kostenvoranschlag gegen Herstellervorgaben prüfen. Freigabegrenzen setzen, damit keine Zusatzarbeit ohne Zustimmung entsteht.
4 · Mobilität
Ersatzfahrzeug organisieren, Standzeit minimieren. Ein stehendes Fahrzeug kostet Rate, Wertverlust und Produktivität – oft mehr als die Reparatur selbst.
5 · Regulierung und Regress
Bei Fremdverschulden konsequent Regress nehmen, Mietwagen und Nutzungsausfall geltend machen, Gutachten steuern, Fristen einhalten, Zahlungen prüfen.
6 · Analyse
Ursachen und Muster nach Standort, Fahrergruppe, Fahrzeugtyp und Schadenart – und die Erkenntnisse zurück in die Prävention. Ohne diesen Schritt wiederholt sich jeder Schaden.
Sieben Kennzahlen machen den Prozess messbar. Die ersten drei kennt jeder Versicherer, die letzten vier zeigen, ob tatsächlich gesteuert wird.
| Kennzahl | Was sie zeigt |
|---|---|
| Schadenquote | Schadenaufwand geteilt durch Prämie – die Sprache des Versicherers |
| Schadenhäufigkeit | Schäden je 100 Fahrzeuge und Jahr – der Präventionshebel |
| Durchschnittsschaden | Kosten je Schaden – der Steuerungshebel |
| Standzeit je Schaden | Tage bis zur Wiederinbetriebnahme – der Produktivitätshebel |
| Anteil gesteuerter Schäden | Schäden, die über Partnerwerkstatt und Freigabeprozess liefen |
| Regressquote | Anteil erfolgreich zurückgeholter Fremdschäden |
| Eigenschaden- und Bagatellanteil | Was gar nicht erst in die Quote gehört |
Zwei dieser Kennzahlen verdienen besondere Aufmerksamkeit, weil sie in kaum einem Fuhrpark erhoben werden. Der Anteil gesteuerter Schäden zeigt, ob der Prozess überhaupt greift – ein niedriger Wert erklärt, warum vereinbarte Werkstattkonditionen sich nicht in der Rechnung niederschlagen. Und die Regressquote zeigt, wie viel Fremdverschulden die eigene Bilanz belastet, obwohl ein anderer den Schaden verursacht hat.
Wichtig zur Eigenregulierung: „Nicht in die Quote“ heißt nicht „nicht erfasst“. Ein selbst getragener Schaden, der nirgends dokumentiert wird, fehlt in der Ursachenanalyse – und damit genau dort, wo die Prävention ansetzen müsste. Die Trennung verläuft zwischen Meldung an den Versicherer und Erfassung im eigenen System.
Elektrofahrzeuge verändern die Schadenstruktur in beide Richtungen. Nach GDV-Auswertungen weisen sie in der Vollkasko eine bis zu 20 Prozent geringere Schadenhäufigkeit auf als vergleichbare Verbrenner – der Schadenaufwand liegt jedoch im Schnitt rund 25 Prozent höher. Für die Steuerung heißt das: weniger Fälle, aber jeder einzelne mit höherem Risiko, zum Großschaden zu werden.
Drei Punkte brauchen deshalb eigene Regeln. Erstens die Werkstattauswahl: Partnerwerkstätten müssen für Hochvolt-Arbeiten zertifiziert sein, sonst ist die Steuerung faktisch aufgehoben. Zweitens das Akku-Gutachten: Nach Unfällen wird die Antriebsbatterie häufig komplett getauscht, weil eine belastbare Zustandsbewertung fehlt – eine qualifizierte Prüfung entscheidet hier über einen vier- oder fünfstelligen Betrag. Drittens die Standzeit: Sie fällt bei E-Fahrzeugen oft länger aus, weil Diagnose, Ersatzteile und geschultes Personal knapper sind.
Wer den Antriebsmix umstellt, sollte die Schadensteuerung entsprechend nachziehen. Sonst wird jeder E-Schaden zum Großschaden – und die Elektrifizierung, die sich in der Gesamtkostenrechnung trägt, verliert einen Teil ihres Vorteils an der Versicherungsseite.
„Ein Schaden kostet nicht, was er kostet. Er kostet, was man ihn kosten lässt."

Drei Modelle sind verbreitet: die interne Steuerung durch das Fuhrparkmanagement, spezialisierte Schadenmanagement-Dienstleister, die Meldung, Steuerung und Regulierung übernehmen, und Schadenservices des Versicherers oder Maklers.
Entscheidend ist nicht das Modell, sondern zwei Fragen: Wer entscheidet über Werkstatt und Reparaturweg – und wem gehören die Daten?
| Modell | Stärke | Worauf zu achten ist |
|---|---|---|
| Intern | Volle Kontrolle über Entscheidungen und Daten | Braucht Kapazität und Fachwissen; bei kleinen Teams schnell überlastet |
| Dienstleister | Routine, Werkstattnetz, Abwicklungstempo | Datenzugriff und Entscheidungsrechte vertraglich sichern |
| Versicherer oder Makler | Nahtlose Regulierung, oft ohne Zusatzkosten | Interessenlage prüfen; eigene Datenhaltung bleibt trotzdem nötig |
Wer die Steuerung vollständig abgibt, gibt auch die Analyse ab – und steht bei der nächsten Verhandlung ohne eigene Zahlen da. Genau diesen Fall hat Teil 2 beschrieben: Beim Wechsel wandern die Auswertungen nicht mit. Praxisbewährt ist deshalb ein Dienstleister für Abwicklung und Steuerung bei gleichzeitigem Zugriff auf alle Schadendaten im eigenen System.
Eine Flotte mit rund 200 Fahrzeugen, etwa 60 Schäden im Jahr, Durchschnittsschaden knapp 3.800 Euro, Schadenquote um 95 Prozent – das Sanierungsgespräch war bereits angekündigt.
Eingeführt wurden vier Dinge: digitale Meldung, Triage mit Eigenregulierung unterhalb des Selbstbehalts, Partnerwerkstätten mit Freigabegrenzen und ein monatliches Schadenreporting. Keine davon ist technisch anspruchsvoll; anspruchsvoll war, sie konsequent durchzuhalten.
Nach zwölf Monaten lag der Durchschnittsschaden rund 15 bis 20 Prozent niedriger, die Standzeit je Schaden etwa ein Drittel kürzer, die Quote unter 80 Prozent. Die Prämie wurde nicht gesenkt, weil jemand gut verhandelt hat – sondern weil das Risiko besser geworden war.
Die Zahlen sind Größenordnungen aus einem konkreten Fall, keine Zusicherung. Das Muster ist typisch, die Höhe hängt vom Ausgangsniveau ab: Wo bislang gar nicht gesteuert wurde, ist der Effekt größer als in einem Fuhrpark, der die Grundlagen bereits umgesetzt hat.
Anders als Prävention lässt sich Schadensteuerung sofort aufsetzen. Vier Schritte reichen, um innerhalb eines Quartals arbeitsfähig zu sein.
Schadensteuerung ist der Teil des Risikomanagements, der am schnellsten wirkt. Prävention braucht Monate bis Jahre, bis sie sich in der Quote zeigt; ein Steuerungsprozess greift beim nächsten Schaden. Und sie liefert genau das, was jede Verhandlung zum 30. November entscheidet: belastbare, eigene Zahlen.
Zur Ehrlichkeit gehört, wo die Grenzen liegen. Schadensteuerung senkt den Durchschnittsschaden – gegen einen Großschaden hilft sie nur begrenzt, und gegen steigende Ersatzteil- und Werkstattpreise gar nicht. Sie verlangt außerdem Konsequenz: Ein Freigabeprozess, der in der Hälfte der Fälle umgangen wird, kostet Aufwand ohne Wirkung. Und sie braucht Akzeptanz bei den Fahrern, denn der beste Meldeweg nützt nichts, wenn er als Kontrolle empfunden wird.
Wer den Durchschnittsschaden senkt, verhandelt trotzdem aus einer anderen Position – einer, in der der Versicherer die Flotte halten will. Alles andere ist Prämienjagd.
Schadenmanagement ist der Prozess von der Meldung bis zur Analyse, Schadensteuerung der aktive Kern darin – und der Unterschied zwischen beiden ist der Unterschied zwischen Verwalten und Steuern. Sechs Schritte bilden den Prozess ab, sieben Kennzahlen machen ihn messbar. Weil der durchschnittliche Haftpflichtschaden seit 2017 um fast 60 Prozent gestiegen ist, während die Unfallzahlen weitgehend stabil blieben, liegt hier der Hebel mit der größten aktuellen Wirkung. Er ist zugleich der schnellste: Prävention braucht ein bis zwei Schadenzyklen, ein Steuerungsprozess greift beim nächsten Schaden. Und die Schadenminderungspflicht nach § 82 VVG macht daraus ohnehin keine freie Entscheidung.
Drei konkrete nächste Schritte: erstens prüfen, wie hoch der Anteil gesteuerter Schäden tatsächlich ist – diese Kennzahl erklärt in der Regel sofort, warum vereinbarte Werkstattkonditionen sich nicht in der Rechnung zeigen. Zweitens die Regressquote ermitteln und die offenen Fälle der letzten zwölf Monate durchgehen. Drittens den Meldeweg testen: Wenn er nicht in 60 Sekunden funktioniert, wird er nicht genutzt – und alles Weitere läuft ins Leere.
„Schäden verhindert man in der Prävention. Bezahlen tut man sie im Prozess.“
Risikoprofil-Check
Wie robust ist Ihr Versicherungs- und Schadenmanagement?
moviqon berät Unternehmen zur Fuhrparkstrategie – von der Schadenquoten-Analyse über Prävention und Prozesse bis zur Vorbereitung von Ausschreibungen.
Wichtig: Wir sind kein Versicherungsmakler und vermitteln keine Verträge. Wir sorgen dafür, dass Sie mit einem belastbaren Risikoprofil in die Verhandlung gehen.
Die Serie im Überblick
Teil 1 · Warum der jährliche Wechsel allein nicht reicht
Teil 2 · Die Auswirkungen eines Wechsels
Teil 3 · Risikomanagement statt Prämienjagd
Teil 4 · Schadenmanagement und Schadensteuerung

Was ist der Unterschied zwischen Schadenmanagement und Schadensteuerung?
Schadenmanagement ist der gesamte Prozess von der Meldung bis zur Analyse: wer meldet wie, wer entscheidet was, wer dokumentiert, wer wertet aus. Schadensteuerung ist der aktive Kern darin – die Lenkung der Regulierung über Werkstattwahl, Reparaturweg, Freigaben, Ersatzmobilität, Gutachten und Regress. Ein Schadenmanagement kann vollständig sein und trotzdem keinen Cent sparen, wenn niemand entscheidet, wohin das Fahrzeug fährt und wie repariert wird.
Wie läuft der Schadenprozess im Fuhrpark ab?
In sechs Schritten: Meldung digital und sofort mit Fotos, Hergang und Beteiligten; Triage zur Einordnung nach Schadenart und Größenordnung; Steuerung über Partnerwerkstatt, Reparaturweg und Freigabegrenzen; Mobilität zur Minimierung der Standzeit; Regulierung samt konsequentem Regress bei Fremdverschulden; und Analyse der Ursachen und Muster, deren Erkenntnisse zurück in die Prävention fließen. Der dritte Schritt hat den größten Kosteneffekt.
Welche Kennzahlen braucht die Schadensteuerung?
Sieben: Schadenquote, Schadenhäufigkeit, Durchschnittsschaden, Standzeit je Schaden, Anteil gesteuerter Schäden, Regressquote sowie Eigenschaden- und Bagatellanteil. Die ersten drei kennt jeder Versicherer, die letzten vier zeigen, ob tatsächlich gesteuert wird. Besonders aussagekräftig sind der Anteil gesteuerter Schäden und die Regressquote, weil beide in kaum einem Fuhrpark erhoben werden.
Was ist die Schadenminderungspflicht nach § 82 VVG?
Eine Obliegenheit des Versicherungsnehmers: Bei Eintritt des Versicherungsfalls ist er verpflichtet, den Schaden nach Möglichkeit abzuwenden und zu mindern. Damit ist Schadensteuerung nicht nur wirtschaftlich sinnvoll, sondern Teil dessen, was der Versicherungsvertrag ohnehin erwartet. Wie die Pflicht im Einzelfall auszulegen ist, sollte mit Makler oder Versicherer geklärt werden.
Sollte man Kleinschäden selbst regulieren?
Schäden unterhalb des Selbstbehalts belasten die Schadenquote unnötig, wenn sie gemeldet werden. Die Triage sollte deshalb festlegen, ab welchem Betrag gemeldet wird. Wichtig ist dabei die Unterscheidung: „Nicht in die Quote“ heißt nicht „nicht erfasst“. Ein selbst getragener Schaden, der nirgends dokumentiert wird, fehlt in der Ursachenanalyse und damit genau dort, wo die Prävention ansetzen müsste.
Was ändert sich bei Elektrofahrzeugen im Schadenmanagement?
Nach GDV-Auswertungen haben Elektroautos in der Vollkasko eine bis zu 20 Prozent geringere Schadenhäufigkeit, aber rund 25 Prozent höheren Schadenaufwand. Drei Punkte brauchen eigene Regeln: Partnerwerkstätten müssen für Hochvolt-Arbeiten zertifiziert sein, sonst ist die Steuerung faktisch aufgehoben; nach Unfällen wird die Antriebsbatterie häufig komplett getauscht, weil eine belastbare Zustandsbewertung fehlt – ein qualifiziertes Akku-Gutachten entscheidet über einen vier- oder fünfstelligen Betrag; und die Standzeit fällt länger aus, weil Diagnose, Ersatzteile und geschultes Personal knapper sind.
Sollte man das Schadenmanagement auslagern?
Verbreitet sind drei Modelle: interne Steuerung, spezialisierte Dienstleister und Schadenservices des Versicherers oder Maklers. Entscheidend ist nicht das Modell, sondern zwei Fragen: Wer entscheidet über Werkstatt und Reparaturweg – und wem gehören die Daten? Wer die Steuerung vollständig abgibt, gibt auch die Analyse ab und steht bei der nächsten Verhandlung ohne eigene Zahlen da. Praxisbewährt ist ein Dienstleister für Abwicklung und Steuerung bei gleichzeitigem Zugriff auf alle Schadendaten im eigenen System.
Wie schnell wirkt Schadensteuerung auf die Prämie?
Deutlich schneller als Prävention. Ein Steuerungsprozess greift beim nächsten Schaden, während Prävention ein bis zwei vollständige Schadenzyklen braucht, bis sie in der Quote sichtbar wird. In einem Praxisfall mit rund 200 Fahrzeugen lag der Durchschnittsschaden nach zwölf Monaten 15 bis 20 Prozent niedriger, die Standzeit je Schaden etwa ein Drittel kürzer und die Quote unter 80 Prozent statt zuvor rund 95 Prozent. Die Werte sind Größenordnungen und hängen vom Ausgangsniveau ab.
Wie führt man Schadensteuerung ein?
In vier Schritten über etwa 90 Tage: zuerst einen digitalen Meldeweg bauen, der in 60 Sekunden funktioniert, und ihn aktiv an die Fahrer kommunizieren. Dann Triage-Regel und Freigabegrenzen schriftlich festlegen. Anschließend zwei bis drei Partnerwerkstätten je Region mit Konditionen, Service-Levels und Terminpriorität vereinbaren, bei E-Fahrzeugen mit Hochvolt-Zertifizierung. Zuletzt das monatliche Reporting der sieben Kennzahlen aufsetzen – ohne das weiß nach einem Jahr niemand, ob der Prozess gewirkt hat.
Spezialist für Organisationsentwicklung, Effizienzprogramme und datenbasierte Transformationsprozesse. Er begleitet Unternehmen bei der Modernisierung ihrer Strukturen, der Reduktion operativer Komplexität und der Entwicklung skalierbarer Prozesse unter hohem Kostendruck.
„Ein Schaden kostet das, was Sie ihn kosten lassen.“
Weitere Inhalte: Moviqon-Blog · Über Moviqon
✍️ In Zusammenarbeit mit Sophie – Content Strategin bei YellowFrog mit Fokus auf strukturierte Daten, semantische Inhalte und AI SEO.
Rechtlicher Hinweis (Stand: 08.09.2026)
Dieser Beitrag ordnet öffentlich verfügbare Informationen ein und enthält Größenordnungen aus der Beratungspraxis. Das dargestellte Praxisbeispiel beschreibt einen konkreten Fall; die genannten Werte sind illustrativ und keine Zusicherung, da die Wirkung vom Ausgangsniveau abhängt. Der Beitrag stellt keine Rechts- oder Versicherungsberatung dar und begründet kein Mandats- oder Vermittlungsverhältnis. moviqon ist kein Versicherungsmakler und vermittelt keine Versicherungsverträge. Die Ausführungen zur Schadenminderungspflicht nach § 82 VVG beschreiben den allgemeinen Rahmen; die Auslegung im Einzelfall sowie Vertragsbedingungen und Deckungsumfänge sind mit dem Makler beziehungsweise Versicherer zu klären. Zur Zulässigkeit von Gebrauchtteilen, zur Verwertung von Schadendaten und zu arbeitsrechtlichen Fragen der Schadenerfassung sind die jeweils einschlägigen Vorgaben und gegebenenfalls die Arbeitnehmervertretung einzubeziehen.